『金持ち父さん 貧乏父さん』は、世界中で数千万部を超えるベストセラーとなったお金教育のバイブルです。
「頑張って働いているのに、なぜかお金が残らない…」
「将来のために資産形成をしたいけれど、何から始めればいいかわからない」
そんな悩みを持つ方に向けて、本書の核心である「お金持ちになるための思考法(マインドセット)」や「学校では教えてくれないお金の仕組み」を、金融のプロの視点も交えて分かりやすく完全解説します!
1. 『金持ち父さん 貧乏父さん』の基本概要とインパクト
本書の著者ロバート・キヨサキ氏には、少年時代に対照的な2人の「父親」が存在しました。
- 貧乏父さん(実父):高学歴で高収入の公務員。しかし生涯お金の苦労が絶えなかった。
- 金持ち父さん(親友の父):中卒だがビジネスと投資を学び、ハワイ有数の資産家になった。
本書はこの2人の対比を通じて、「良い会社に就職して真面目に働く」という従来型の成功法則がいかにリスクをはらんでいるかを解き明かしています。
2. 2人の父親が教えてくれた相反する「思考の違い」
2人の父親はお金に対して真逆の考え方を持っていました。この対比こそが本書最大のメッセージです。
| 項目 | 貧乏父さん(高学歴の実父) | 金持ち父さん(資産家の親友の父) |
|---|---|---|
| 人生の安全策 | いい学校を出て、良い会社に就職する | ビジネスの仕組みを学び、自分のビジネスを持つ |
| お金への姿勢 | 「それを買えるお金はない」と諦める | 「どうすれば買えるか?」と頭を働かせる |
| 持ち家 | マイホームは最大の資産であり夢 | マイホームは資産ではなく「負債」 |
| リスク | リスクは避けて安全にいくべき | リスクを正しく管理・コントロールする |
| 働き方 | お金のために働く | お金を自分のために働かせる |
3. 金持ちになるための「6つの基本レッスン」
金持ち父さんが教えた「お金の基本ルール」は以下の6つに集約されます。
① 金持ちはお金のために働かない
多くの人は「お金がない恐怖」と「欲しいものを買いたい欲望」から、会社で働き給料を得ては使い果たす「ラットレース」に陥っています。
お金持ちになる人は、給料のために働くのではなく、自分の代わりにお金を生み出す「仕組み(資産)」を作るために働きます。
② お金の流れの読み方を学ぶ(ファイナンシャル・リテラシー)
いくら稼ぐかではなく「いくら残せるか」が重要です。会計の基本として、資産と負債を以下のようにシンプルに定義しています。
- 資産:あなたのポケットにお金を入れてくれるもの(収益不動産、株式など)
- 負債:あなたのポケットからお金を奪っていくもの(マイホーム、自動車ローンなど)
③ 自分のビジネスを持つ
「自分の仕事(会社員としての労働)」と「自分のビジネス(資産の構築)」は別物です。
手から離れても自分に収入をもたらしてくれる資産ポートフォリオ(不動産、株、事業所有権、印税など)を育てることが大切です。
④ 税金と法人の歴史と力を知る
会社員は「稼ぐ ➔ 税金を引かれる ➔ 残りで生活する」という構造ですが、法人を所有すると**「稼ぐ ➔ 経費を使う ➔ 残りに課税される」**となり、合法的に手元に残るお金を最大化できます。
⑤ 金持ちは投資を作り出す
既製品の投資商品を買うだけでなく、知識(ファイナンシャルIQ)を磨いて「自らチャンスを見つけ、仕組みを作り出す」スキルを身につけます。
⑥ 働くのは学ぶため、お金のためではない
若いうちは「給料の良さ」ではなく「その仕事から何が得られるか」で選ぶべきです。特にセールス・マーケティング・コミュニケーション能力を学ぶことが、独立や資産形成で強力な武器になります。
4. 「キャッシュフロー・クワドラント(ESBI)」の概念
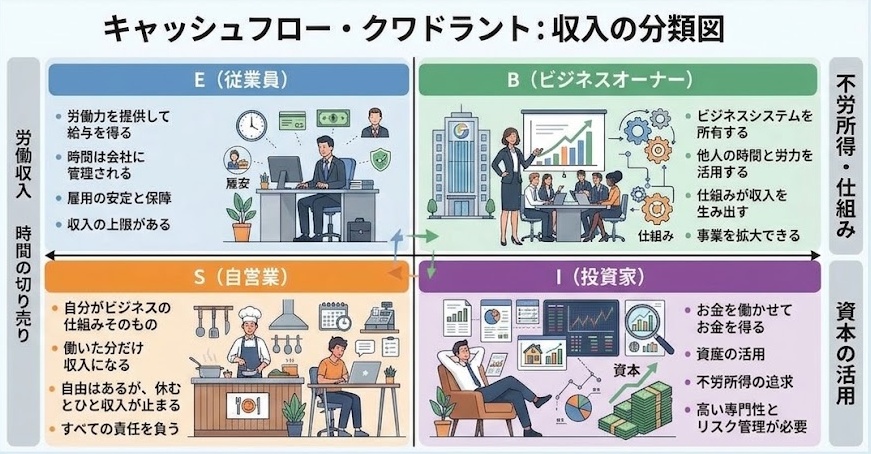
収入の集め方は、以下の4つのタイプ(クワドラント)に分類されます。
- E(従業員):時間を切り売りして給料をもらう(時間・収入に限界あり)
- S(自営業者):自分が動くことで収入を得る(多忙になりがち)
- B(ビジネスオーナー):他人が働く「仕組み」を所有する
- I(投資家):お金にお金を稼がせる
世の中の9割の人は左側(E・S)にいますが、世界の資産のほとんどは右側(B・I)に集中しています。人生の自由度を高めるには、左側から右側へ移動する意識を持つことが不可欠です。
5. なぜ「持ち家=負債」なのか?
本書での提唱は「マイホームは資産ではなく負債である」と言っています。
持ち家が「負債」となる理由
- 毎月のお金(ローン、固定資産税、修繕費)を奪っていくため
- そのお金を別の「本物の資産(株や不動産)」に投資できた機会を逃すため
- 建物の価値が経年劣化で下がるリスクがあるため
この点はケースバイケースで変わってくると思います。
「持ち家は資産ではなく負債だ」というフレーズをよく耳にするかもしれません。会計やキャッシュフローの定義上、「自分のポケットからお金を奪っていくもの(ローン返済、固定資産税、修繕費など)」は「負債」に分類されるためです。
しかし、一概に「持ち家=悪」と言い切れるわけではありません。
近年進行しているインフレや円安の影響、さらには需要が高い特定の地域(都心部や再開発エリアなど)においては、物件価値が上がったり下落しにくかったりするため、将来的に大きな含み益を生む立派な「資産」として機能するケースもあります。
単に「持ち家か賃貸か」という二元論で判断するのではなく、以下の視点を持って選ぶことが大切です。
- リセールバリュー(再販価値)を見極める:将来売却・賃貸に出せる価値がある地域・立地の物件を選ぶ。
- 維持コストを含めたライフプラン:インフレ局面での金利上昇リスクや修繕費用を考慮して予算を組む。
実家や持ち家も、買い方や環境次第では確実な資産形成の選択肢となり得ます。自身のライフスタイルと市場動向を見極めながら慎重に検討していきましょう。
持ち家がいいのか賃貸がいいのかについては別の機会で述べたいと思います。
6. お金持ちになるのを阻む「5つの障害」
知識があっても資産を作れない人は、以下の5つの心理的障害に邪魔されています。
- 恐怖心:お金を失う恐怖(失敗を学びと捉えられるかが鍵)
- 懐疑心:「失敗したらどうしよう」という自己疑念や周囲のノイズ
- 怠け心:忙しく働くことで「資産形成に向き合うこと」から逃げる怠惰
- 悪い習慣:自分への支払いを最後にする習慣(真っ先に投資に回すのが正解)
- 傲慢さ:「知っている」と思い込み勉強をやめてしまうプライド
7. まとめ:私たちが今日から始めるべきアクション
『金持ち父さん 貧乏父さん』が教えてくれる最大の教訓は、テクニックではなく「自分の人生と時間に対する主導権を取り戻すマインドセット」です。
本書の要点まとめ
- 「お金のために働く」から「お金を働かせる」へ意識を変える
- ポケットにお金を入れてくれる「本当の資産」を買う
- ESBIの右側(ビジネスオーナー・投資家)を目指して自己投資する
- 「まず自分に支払う(収入の一部を先に投資に回す)」習慣をつける
会社が一生を守ってくれる保証がない現代において、ファイナンシャル・リテラシーを高めることは自分と家族を守る最強の防御壁になります。
まずは毎月のお金の流れ(収入・支出・資産・負債)を紙に書き出し、自分の「資産」を少しずつ育てる第一歩を踏み出してみましょう!
コメント