株式投資を行っていると、「現在は強気相場(ブル相場)だから買い」「弱気相場(ベア相場)入りしたから警戒が必要」といった言葉をよく耳にします。しかし、それぞれの相場が歴史的にどれくらいの期間続き、どのようなリターンをもたらしてきたのかを正確に把握している投資家は多くありません。
結論から申し上げますと、米国株式市場(S&P 500)の歴史において、強気相場は弱気相場の約5倍長く続き、その上昇幅も下落幅を遥かに凌駕しています。
この記事では、1949年から2026年までの約77年間にわたるS&P 500のトータルリターンデータを基に、ブル相場・ベア相場の定義から、歴史的データが示す真実、暴落局面での正しい立ち回り方まで、FPの視点を交えて詳しく解説します。
1. ブル相場(強気相場)とベア相場(弱気相場)とは?基礎知識を整理
まずは株式市場における基本用語である「ブル(Bull)」と「ベア(Bear)」の語源や定義について詳しく確認しておきましょう。
ブル相場(Bull Market / 強気相場)の定義と語源
ブル相場(強気相場)とは、市場全体が上昇傾向にあり、投資家が将来に対して楽観的な見通しを持っている状態を指します。
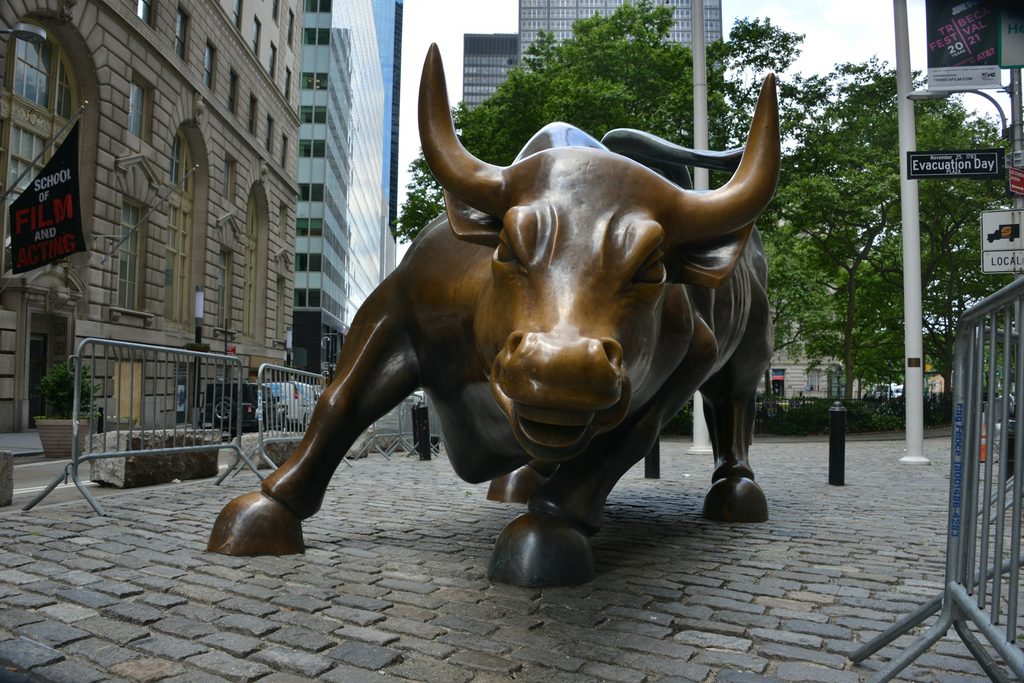
【語源:雄牛(Bull)の攻撃姿勢】
雄牛が角を下から上へと突き上げる動作になぞらえて、株価が力強く上昇していく様子を「ブル」と呼びます。
明確な数値的定義は文脈によって異なりますが、一般的には「直近の安値から20%以上上昇した場合」を強気相場への入り口とみなすのがグローバルな標準です。強気相場では、企業業績の拡大、低金利環境、景気拡大、投資家心理の改善などが相互に作用し、長期にわたる株価上昇を作り出します。
ベア相場(Bear Market / 弱気相場)の定義と語源
一方で、ベア相場(弱気相場)とは、株価が下落傾向にあり、市場全体に悲観論が蔓延している状態のことです。
【語源:熊(Bear)の攻撃姿勢】
熊が前脚の鋭い爪を上から下へと振り下ろす動作、または背中を丸めてじっと耐える姿勢になぞらえて、株価が落ち込んでいく様子を「ベア」と呼びます。
機関投資家やアナリストの間で広く用いられるベア相場の厳密な定義は、「直近の最高値から20%以上下落した状態」です。10%程度の下落は「調整局面(Correction)」と呼ばれ、20%を超えて下落した場合に正式に「弱気相場入り」と判断されます。
弱気相場は、景気後退(リセッション)、中央銀行による急激な利上げ、地政学リスク、金融システムの不安などが引き金となって発生します。
2. 【画像で見る】1949年〜2026年 S&P 500のブル・ベア相場史
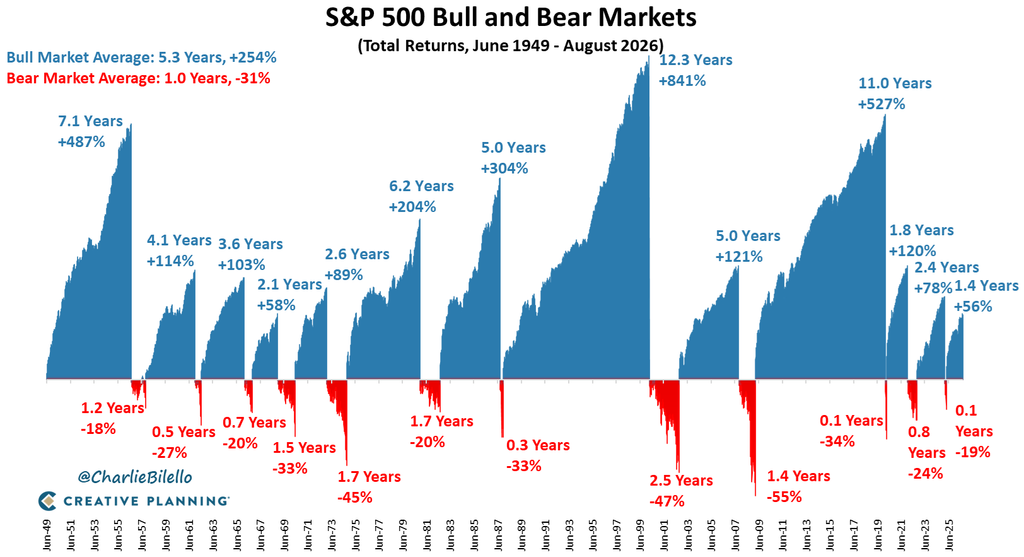
言葉での説明以上に、歴史的な実証データを見ることで市場の本質が明確になります。下の図は、1949年6月から2026年8月までのS&P 500におけるトータルリターン(配当込み)の動きを、ブル相場(青色)とベア相場(赤色)に分けて可視化したグラフです。
(出典:CREATIVE PLANNING)
このデータから読み取れる平均値を整理すると、驚くべき事実が見えてきます。
| 区分 | 平均期間 | 平均リターン(騰落率) |
| ブル相場(強気相場) | 5.3年間 | +254% |
| ベア相場(弱気相場) | 1.0年間 | -31% |
青い部分(強気相場)が圧倒的な面積を占めており、赤色の部分(弱気相場)はごく一部の限られた期間に過ぎないことが一目で分かります。
3. 歴史的データから読み解く5つの重要な真実
この77年間に及ぶロングデータは、投資家に対して極めて重要な5つの真実を教えてくれています。1つずつ深掘りしていきましょう。
真実①:強気相場は弱気相場の「5倍以上」長く続く
データの平均値を見ると、強気相場が5.3年(約63ヶ月)持続するのに対し、弱気相場はわずか1.0年(12ヶ月)で終了しています。年数で比較すると、強気相場の持続期間は弱気相場の5.3倍に達します。
相場環境の約8割以上の期間において、株式市場は「上昇しているか、最高値を更新しようとしている過程にある」ということが数値からも実証されています。
真実②:下落の痛みより、上昇の恵みのほうが遥かに大きい
下落局面における平均損失率は-31%です。一見すると資産の3割を失うため非常に大きく感じられます。しかし、その後に訪れる強気相場での平均上昇率は+254%(資産が約3.5倍)です。
投資の世界では、数学的に「50%下落した資産を取り戻すには100%の上昇が必要」と言われます。しかし、実際の株式市場では下落幅を大幅に超える+254%という大きな伸びが訪れるため、長期保有を継続していれば過去の暴落分を容易にカバーし、資産を拡大させることが可能になります。
真実③:超長期のブル相場は10年以上持続することもある
過去のデータの中には、平均を大きく超える空前の大相場が存在します。
- 1987年〜2000年(ITバブル期まで):12.3年間持続、リターン +841%
- 2009年〜2020年(リーマンショック後):11.0年間持続、リターン +527%
これらの超大型ブル相場では、資産が数十倍に膨らみ、世界的な資産形成の黄金期となりました。このような巨大な波に乗ることができた投資家は、早期リタイア(FIRE)や大幅な資産拡大を実現しています。
真実④:ベア相場(弱気相場)は短く急激にやってくる
弱気相場の特徴は「短期間で一気に下落する」点にあります。過去の代表的なケースを見てみましょう。
- 2020年コロナショック:わずか 0.1年(約1ヶ月)で -34% の急落
- 1987年ブラックマンデー周辺: 0.3年(約3.5ヶ月)で -33% の下落
- 2007年〜2009年リーマンショック: 1.4年かけて -55% の大幅下落
弱気相場は短期間で急激にやってくるため、人間心理としては「パニック」を引き起こしやすくなります。連日の暴落ニュースに恐怖を感じ、耐えきれなくなった個人投資家が最悪のタイミングで投げ売りをしてしまう理由がここにあります。
真実⑤:稲妻が輝く瞬間に居合わせることの重要性
チャールズ・エリスの名著『敗者のゲーム』には、「稲妻が輝く瞬間に市場に居合わせなければならない」という有名な言葉があります。
弱気相場の底から強気相場への転換期(=最も株価が大きく跳ね上がる数日間)は、投資家が最も恐怖を感じている時期と重なります。市場から退出して現金化していると、この最大の反発局面(稲妻が輝く瞬間)を取り逃がすことになり、長期的な投資成績は著しく低下します。
4. なぜ個人投資家は「弱気相場」で失敗してしまうのか?
歴史的なデータが「持ち続ければ勝てる」ことを証明しているにもかかわらず、なぜ多くの個人投資家は途中で脱落してしまうのでしょうか。そこには行動経済学的な人間の心理メカニズムが関係しています。
プロスペクト理論と損失回避バイアス
行動経済学の「プロスペクト理論」によると、人間は『同額の利益から得られる喜び』よりも『損失から受ける苦痛』の方を約2倍強く感じるとされています。
・100万円得した喜び = +100の快楽
・100万円損した苦痛 = −200の苦痛
株価が30%下落した際、数値以上の強烈な精神的苦痛を感じるため、脳は「これ以上損をしたくない」と判断し、本来であれば絶好の買い場であるはずの局面で売却(狼狽売り)を選んでしまうのです。
メディアの過熱報道と群集心理
弱気相場のピーク時には、テレビやネットニュースで「世界恐慌の再来」「株式投資の終焉」といった煽り出しのヘッドラインが連日躍ります。
周囲の投資家が悲鳴を上げて売り越している姿を見ることで、「自分も早く逃げなければ資産がゼロになる」という群集心理が働き、冷徹なデータ分析に基づいた判断ができなくなってしまいます。
5. ブル相場・ベア相場を生き抜くための資産運用戦略
では、投資家はどのように行動すべきなのでしょうか。長期的な資産形成を成功させるための実践的な4つのルールをご紹介します。
① ドルコスト平均法による定額積立の徹底
いつブル相場が終わり、いつベア相場が始まるかを正確に予測することは、プロのアナリストであっても不可能です。そのため、感情を排除して毎月一定額を機械的に買い続ける「ドルコスト平均法」が最強の防衛策となります。
ドルコスト平均法を使っていれば、ベア相場で株価が低迷している時期は「安値で大量の口数を仕込むチャンス(バーゲンセール)」に変わります。その後ブル相場が訪れた際、安値で仕込んだ大量の口数が爆発的なリターンを生み出す原動力となります。
② 生活防衛資金を確保し、リスク許容度を見直す
ベア相場で耐え切れずに売却してしまう最大の原因は、「近い将来使う予定のあるお金」までリスク資産に投じていることです。
【推奨される資金管理の原則】
・生活防衛資金:生活費の6ヶ月〜2年分(現金・預金で確保)
・余剰資金:当面使う予定のない資金のみを株式に投資
手元の現金クッションが十分にあれば、株価が30%下がろうが日常生活に支障は出ないため、落ち着いて相場の回復を待つことができます。
③ ポートフォリオのアセットアロケーション管理
株式100%のポートフォリオは、ブル相場での上昇力は最大化されますが、ベア相場でのボラティリティ(価格変動)も激しくなります。
ご自身の年齢やリスク許容度に応じて、無リスク資産である現金や、株式と異なる値動きをする「債券」「金(ゴールド)」などを組み入れることで、ベア相場期の下落幅をマイルドに抑えることが可能です。
④ 相場を予測してタイミングを測ろうとしない
「そろそろ天井だから一度売って、下がりきったら買い戻そう」というマーケットタイミング戦略は、多くの場合失敗に終わります。
売却した後に株価がさらに上昇して買戻せなくなったり、買い戻す前に相場が急反発して上昇に乗り遅れたりするリスクが高いためです。個人の資産形成においては、「Buy & Hold(買って持ち続ける)」が最も再現性の高い戦略です。
6. よくある質問(FAQ)
Q1. 現在がブル相場なのかベア相場なのかを判断する方法は?
一般的には、直近の過去最高値から20%以上下落した時点で「ベア相場入り」、直近の最安値から20%以上上昇した時点で「ブル相場入り」と判断します。ニュースや主要な金融メディアでもこれらの基準に基づいてアナウンスされます。
Q2. ベア相場(弱気相場)が始まったら追加投資(スポット買い)すべきですか?
余剰資金があり、長期投資を前提としているのであれば、ベア相場は絶好の買い場となります。ただし、どこが「本当の底」かは事前には分からないため、一括で資金を投入するのではなく、複数回に分けて段階的に買い付けていく(時間分散)のが安全です。
Q3. 日本株(日経平均・TOPIX)でも同じデータが成り立ちますか?
バブル崩壊後の失われた30年があったため、日本株の過去データは米国株(S&P 500)ほど綺麗な右肩上がりではありませんでした。しかし、近年の日本企業のガバナンス改革やデフレ脱却に伴い、日本市場でも長期的な上昇サイクルが形成されつつあります。とはいえ、人口動態や世界経済の成長を取り込む観点からは、S&P 500や全世界株式(オール・カントリー)のようなグローバル分散投資がより堅牢です。
7. まとめ:歴史は「長期投資家の勝利」を物語っている
今回は、S&P 500の77年間のデータをもとに、ブル相場・ベア相場の特徴と投資戦略について解説しました。重要なポイントを改めて復習しておきましょう。
【この記事のまとめ】
- 強気相場(ブル)は平均5.3年(+254%)持続する
- 弱気相場(ベア)は平均1.0年(-31%)で終了する
- 強気相場は弱気相場の5倍以上長く続く
- 下落の恐怖に負けて途中で退場するのが最大の失敗リスク
- ドルコスト平均法と適切なリスク管理で持ち続けることが成功の鍵
暴落や下落局面はいつの時代も投資家に大きな不安を与えます。しかし、長大な株式市場の歴史を振り返れば、「ベア相場は一時的な嵐に過ぎず、その先には遥かに大きく長いブル相場が待っている」という明確な事実が存在します。
目先の株価の上下に一喜一憂することなく、歴史的データに裏付けられた確信を持って、着実に長期投資を続けていきましょう。
コメント