「1ドル=150円超え」「数十年来の円安水準」といったニュースを連日のように目にします。海外旅行に行けば「ラーメン1杯3,000円」という現実に驚かされ、「日本の購買力が落ちている」という実感を抱いている方も多いのではないでしょうか。
私たちが日常で目にする「1ドル=◯円」という相場は、あくまでアメリカドルと日本円という「2国間」の交換比率(名目為替レート)に過ぎません。実は、「日本円という通貨の世界的な総合力・本当の実力」を測るには、別の指標を見る必要があります。それが「実効為替レート」です。
本記事では、実効為替レートの基本から、現在の円の「本当の実力」、そして「なぜ今後も円安傾向が続くと予想されるのか」について、金利政策や国内外の経済環境を踏まえて徹底的に解説します。
この記事のポイント(結論)
- 実効為替レートで見ると、円の実力は1970年代(固定相場制時代)と同等の歴史的低水準にある。
- 名目上の金利が上がっても物価上昇に追いつかず、日本の「実質金利」は強固なマイナス圏にある。
- 日本銀行は莫大な国債残高や景気配慮から、円安を止めるほどの過度な連続利上げは困難である。
- 米国の金利はインフレ粘着性や財政赤字により高止まりし、日米金利差は埋まりにくい。
- 貿易赤字の定着やデジタル赤字など、構造的な「円売りニーズ」が常に存在している。
- 総合的に見て、一時的な乱高下はあっても構造的な「円安方向」のトレンドは揺らがない。
1. 「実効為替レート」とは?対ドルレートでは見えない円の本当の実力
為替相場を理解する上で、まず押さえておきたいのが「名目為替レート」と「実効為替レート」の違いです。
名目為替レートと実効為替レートの違い
私たちがテレビやWebニュースで毎日のように確認している「1ドル=150円」「1ユーロ=165円」といった数値は、すべて名目為替レートです。これは特定の2国間における通貨の交換比率を表しています。
しかし、日本はアメリカとだけ貿易をしているわけではありません。ユーロ圏、中国、韓国、東南アジアなど、世界中の多くの国々と貿易や金融取引を行っています。そのため、「ドルに対して円がどう動いたか」だけを見ていても、世界全体における円の相対的な価値(実力)は分かりません。
そこで用いられるのが実効為替レート(Effective Exchange Rate)です。
| 指標の種類 | 概要 | 特徴・用途 |
|---|---|---|
| 名目為替レート | 特定2国間の通貨交換比率(例: ドル/円) | 日々のニュースで報道される。取引の基準。 |
| 名目実効為替レート | 主要な取引相手国の通貨を加重平均した指標 | 世界全体の主要通貨に対する総合的な強さを表す。 |
| 実質実効為替レート | 名目実効に各国の「物価変動(インフレ率)」を加味した指標 | 「通貨の本当の購買力(実力)」を表す最高峰の指標。 |
物価を考慮した「実質実効為替レート」が重要な理由
さらに重要なのが、インフレ(物価上昇)の影響を調整した「実質実効為替レート」です。
例えば、日本の物価が上がらず、アメリカの物価が2倍になったとします。このとき、名目為替レートが変わらなくても、アメリカで買えるものの量は半減します。このように「物価の変動によって通貨で買えるモノやサービスの量(購買力)」が変わるため、それを補正した実質実効為替レートこそが、「日本円が世界でどれだけの買いもの能力を持っているか」を示します。
2. データで見る!歴史的低水準に沈む「円の実力」
日本銀行が公表している「実質実効為替レート」の長期推移を見ると、ショッキングな事実が浮き彫りになります。
1970年代前半(固定相場制時代)と同等の購買力に転落
日本の実質実効為替レートは、1995年4月(1ドル=79円台の超円高バブル期)に過去最高の「150近辺」を記録しました。当時は「日本人が世界中の不動産やブランド品を買い漁ることができる時代」でした。
しかし、その後約30年間にわたり、数値は右肩下がりを続けました。現在、日本の実質実効為替レートは「70前後」まで低下しています。
この「70」という水準は、1970年代前半、つまり「1ドル=308円」のニクソン・ショック前後や固定相場制(1ドル=360円)だった時代と同等のレベルです。
読者:「えっ?今は1ドル=150円台なのに、1ドル=360円時代と同じ買いもの力しかないってことですか?」
筆者:「その通りです。海外ではこの30年で物価と賃金が2〜3倍に上がったのに対し、日本はデフレで物価が変わらなかったため、実質的な円の購買力が当時の水準まで縮小してしまったのです。」
なぜここまで実質実効為替レートが落ち込んだのか?
主な理由は以下の2点に集約されます。
- 長年のデフレ(失われた30年): 世界中がゆるやかなインフレを続ける中、日本だけが物価の上昇に遅れをとった。
- 名目為替レートの円安進行: 日米金利差や貿易構造の変化により、名目上の円相場自体も円安に振れた。
この2つがダブルで作用した結果、日本円の「世界的な購買力」は歴史的な底値圏に沈み込んでいます。そして問題は、この低下トレンドが一時的なものではなく、構造的な要因によって今後も「さらに円安方向」へ進む可能性が高いという点です。
3. 円安が進む要因①:日本の「実質金利」が強固なマイナスにとどまる
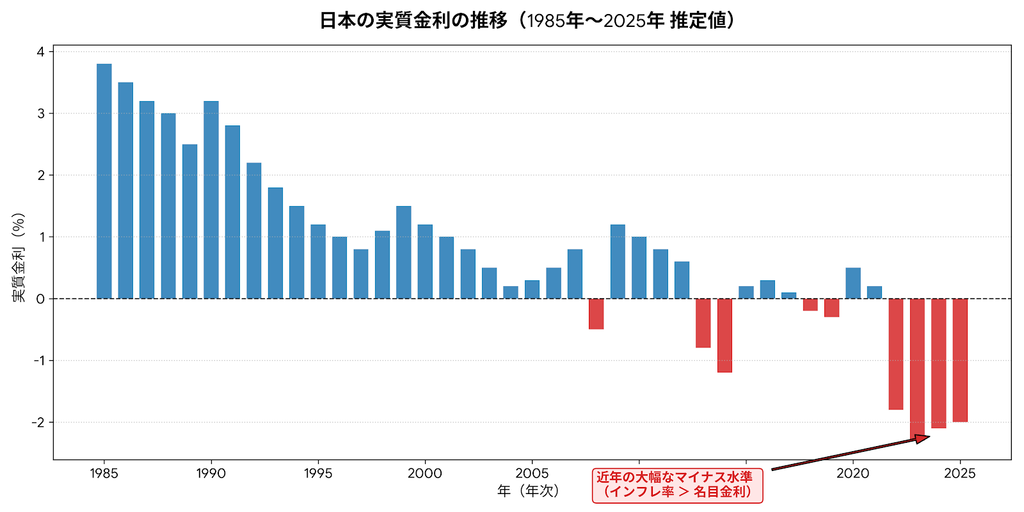
円安が進む最大の構造的要因の一つが「実質金利のマイナス」です。
実質金利とは何か?
為替取引を行う投資家にとって、単なる「金利(名目金利)」よりも重要なのが「実質金利」です。計算式は非常にシンプルです。
実質金利=名目金利-期待インフレ率(物価上昇率)
例えば、銀行にお金を預けて年間「1%」の利息(名目金利)がつくとしても、物価が年間「3%」上がっていれば、実質的なお金の価値は毎年「2%」減っていることになります(実質金利 = 1% - 3% = -2%)。
日本の実質金利の現状:投資対象として「魅力的ではない」円
日本銀行がイールドカーブ・コントロール(YCC)の撤廃やマイナス金利解除を行い、政策金利をわずかに引き上げたとしても、現在の日本のインフレ率は2%〜3%台で推移しています。
- 日本の名目金利: 0.25%〜0.50%程度(段階的に引き上げられたとしても)
- 日本のインフレ率: 2.5%〜3.0%程度
- 日本の実質金利: 約 -2.0% 前後の大幅マイナス
お金を円で持っているだけで、実質的な購買力が年に2%近く削られていく状態です。グローバルな投資家や機関投資家から見れば、「実質金利が大幅マイナスの通貨(円)を売り、実質金利がプラスまたはマシな通貨(ドルなど)を買う」という投資行動をとるのは極めて合理的です。
日本の物価上昇率に対して日銀の利上げスピードが遅い限り、この「マイナスの実質金利」は解消されず、強力な円売り圧力として機能し続けます。
4. 円安が進む要因②:日銀による「過度な利上げ」の極めて高いハードル
「円安を止めるために、日銀も欧米並みに金利を4%や5%まで上げればいいのではないか?」という意見を頻繁に見かけます。しかし、現実問題として日銀が大幅な利上げ(過度な金融引き締め)を行うことは構造的にほぼ不可能です。
日銀が大幅利上げに踏み切れない主な理由は以下の3点です。
理由①:巨額すぎる国債残高と利払い費の急増
日本政府の普通国債残高は1,000兆円を超えています。もし日銀が政策金利を大幅に引き上げ、長短金利が上昇すると、日本政府が支払うべき「国債の利払い費」が爆発的に増加します。
財務省の試算でも、金利が1%上昇するだけで数年後の国の利払い費が数兆円規模で膨れ上がるとされています。利払い費の急増は国家財政を圧迫し、政策的な予算(福祉、防衛、教育など)を削るか、さらなる増税を強いることになります。
理由②:住宅ローン(変動金利)利用者と中小企業への打撃
現在、日本の住宅ローン利用者の約7〜8割が「変動金利」を選択しています。
日銀が利上げを行えば、基準金利が上がり、数百万人規模の住宅ローン返済額が直接的に増加します。これは個人消費を極度に冷え込ませます。また、借入金に依存して資金繰りを行っている中小企業の倒産件数が急増するリスクも懸念されます。
理由③:日銀自身の保有国債における含み損
日本銀行は国債発行残高の約半分(500兆円以上)を自ら買い抱えています。金利が上昇(=国債価格が下落)すると、日銀のバランスシート上に莫大な含み損が発生します。
日銀が債務超過状態に陥るリスクや、国庫納付金の減少による財政への悪影響を考えると、日銀自体も急激な金利上昇には耐えられません。
5. 円安が進む要因③:アメリカの金利高止まりと日米金利差の定着
日本の内情だけでなく、相手国である「アメリカ側の事情」も円安(ドル高)を強固に支えています。
アメリカのインフレ根強さと粘着性(粘着インフレ)
FRB(米連邦準備制度理事会)は一時激しい利上げを行い、その後利下げ局面への移行を模索していますが、アメリカのインフレは想定以上に根強い状態(粘着性インフレ)が続いています。
- 堅調な雇用市場と賃金上昇: サービス価格を中心に物価が下がりきらない。
- 堅調な個人消費: 経済の基礎体力が非常に強い。
FRBが市場の期待通りに急ピッチで利下げを進めることは困難であり、結果として「アメリカの政策金利・長期金利が高水準のまま定着する(Higher for Longer)」期間が長期化しています。
米国の財政赤字拡大と国債大量発行による金利下げ渋り
アメリカ政府は巨額の財政赤字を穴埋めするため、大量の米国債を発行し続けています。
国債が大量に供給されれば、国債の価格は下がり、長期金利(利回り)は上昇(高止まり)しやすくなります。FRBが政策金利(短期金利)を少し下げたとしても、市場の長期金利が高止まりするため、日米の長期金利差は大幅には縮小しません。
埋まらない日米金利差のリアル
仮に、日銀が頑張って政策金利を0.5%や0.75%まで引き上げ、FRBが利下げをしてアメリカの金利が3.5%や4.0%まで下がったとしましょう。
それでも「日本 0.75% vs アメリカ 3.5%」です。依然として3%近くの金利差が存在します。投資家にとって、金利がほとんどつかない円を売って、3%以上の金利が得られるドルを保有するキャリートレードの構造は何も変わりません。
6. 構造的要因:貿易赤字・デジタル赤字による「実需の円売り」
為替相場を動かすのは投機筋の資金(金利差取引)だけではありません。実際にビジネスの現場で発生する「実需(実物経済)の通貨売買」の構造も、壊滅的な円安要因となっています。
① 貿易構造の変化(貿易赤字の定着)
かつての日本は「高品質な工業製品を海外に輸出して稼ぐ貿易黒字国」でした。輸出企業は海外で得た外貨(ドルなど)を日本国内に持ち帰る際、「ドル売り・円買い」を行うため、自ずと円高圧力がかかっていました。
しかし、現在の日本は化石燃料(原油・LNG)の輸入依存度が依然として高い上、製造業の海外移転が進んだため、「貿易赤字」が定着化しています。輸入企業は海外に代金を支払うために「円を売ってドルを買う」必要があるため、構造的な円売りが年中発生しています。
② 深刻化する「デジタル赤字」
近年、特に急速に拡大しているのが「デジタル赤字」です。
日本の個人や企業は、毎日のように以下の海外ITサービスを利用し、巨額の代金を支払っています。
- クラウドサービス: AWS(Amazon)、Microsoft Azure、Google Cloud
- プラットフォーム・広告: Google、Meta(Facebook/Instagram)、Apple
- サブスク・ソフトウェア: Netflix、Spotify、Microsoft 365、Adobe
これらのサービス利用料は、最終的に米ドルなどの外貨に換算されて決済されます。日本の企業や一般消費者がクレジットカードで決済するたびに、自動的かつ継続的に「円売り・ドル買い」が発生しているのです。
デジタル赤字の規模は年間数兆円規模に達しており、しかも今後さらに拡大する傾向にあります。これは景気や金利の変動に関係なく発生する「永続的な円売り圧力」です。
7. まとめ:円安トレンドの本質と個人が取るべき資産防衛策
ここまで解説してきた要素を整理すると、実効為替レートで見た「円の実力低下」と「今後の円安方向への推移」は、一時的なマネーゲームではなく、日本の経済構造と金融政策の限界に根ざした不可避な現象であることが分かります。
本記事のまとめ
- 実効為替レートの低下: 円の実質的な世界購買力は50年前(1970年代)の水準まで低下している。
- 実質金利のマイナス: インフレに名目金利が追いつかず、円を持ち続けると実質的な価値が目減りする。
- 日銀の限界: 莫大な国債残高や住宅ローン利払い等の懸念から、円安を阻止するような急激な利上げは不可能。
- 米金利の高止まり: 米国のインフレ粘着性と国債大量発行により、日米金利差は構造的に残り続ける。
- 構造的円売り: 貿易赤字やデジタル赤字により、日常的に「円を売って外貨を買う」実需が存在する。
短期的な為替介入や各国の経済指標の発表によって、「1ドル=5円〜10円」規模の円高方向への押し戻し(リバウンド)が発生することは十分にあり得ます。しかし、それは一時的なノイズに過ぎず、中長期的な大トレンドとして「構造的な円安(円の購買力低下)」が進む方向性は揺らぎません。
私たち個人ができる「円安時代の資産防衛」
日本円の実力が下がり続ける時代において、資産のすべてを「日本円(現預金)」だけで保有することは、「目減りし続ける資産に100%集中投資している」という大きなリスクを背負うことと同義です。
自分の大切な資産を守るためには、以下のような行動を検討していく必要があります。
- 外貨建て資産の保有: 米国株や全世界株式(オルカン)などのインデックス投資を活用し、海外の成長と通貨(ドル等)の強みを取り込む。
- 実物資産への分散: インフレに強い貴金属(金・ゴールド)や不動産などをポートフォリオの一部に組み込む。
- 自分自身の稼ぐ力の強化: インフレを超えるスピードで収入(給与・副業収入)を増やせるよう自己投資を行う。
「円安」をただ嘆くのではなく、実効為替レートが示す「円の本当の実力」を客観的に受け止め、時代に合わせた適切な資産形成・防衛を進めていきましょう。
コメント