「毎日の買い出しで食品や日用品が値上がりしているのに、お給料が追いついていない…」
「日銀がマイナス金利を解除したはずなのに、なぜ未だに円安が続いているんだろう?」
ニュースを開けば「歴史的な円安」や「インフレ」の文字が躍りますが、その根本的なメカニズムをすっきりと理解できている人は多くありません。
実は、今の日本で起きている悪質な円安と物価高の根底には、「実質金利」のマイナス状態、「賃金の上昇不足」、そして「財政懸念と日銀の利上げペースの遅さ」という3つの構造的病理が複雑に絡み合っています。
本記事では、金融や経済の専門知識がない方でも分かりやすいよう、複雑な経済メカニズムを段階的に紐解いていきます。資産を守り抜くための必須知識として、ぜひ最後までご覧ください。
1. 基礎知識:「実質金利」と「インフレ」の切っても切れない関係
経済ニュースや為替の動きを分析する上で、絶対に外せない最重要の概念が「実質金利」です。単に銀行の金利や国債の利回りを見るだけでは、お金の本当の価値や為替の動向を見誤ってしまいます。
「名目金利」と「実質金利」の違いとは?
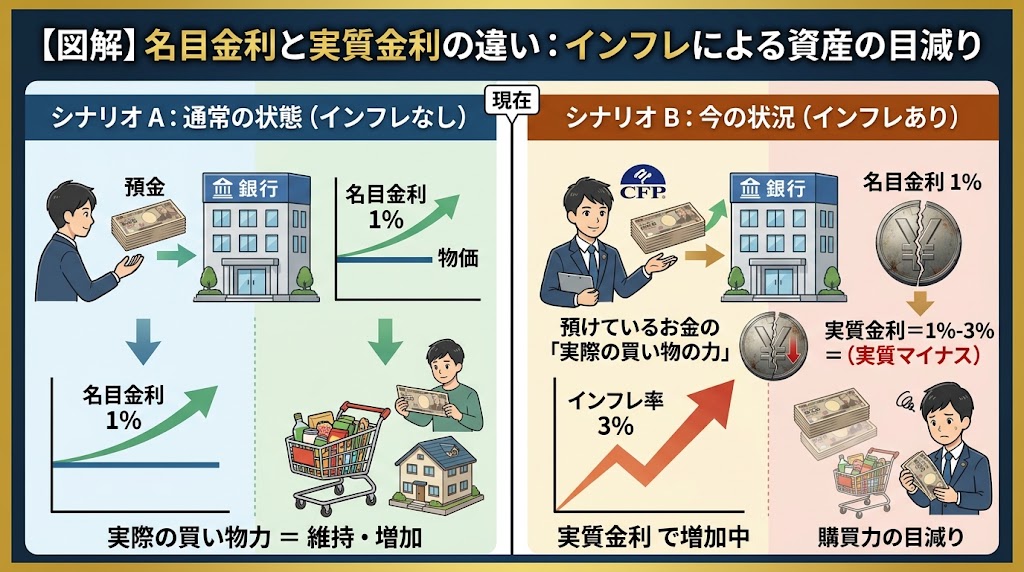
普段私たちがニュースなどで耳にする「金利(10年物国債利回りや銀行の預金金利など)」は、専門用語で「名目金利」と呼ばれます。これに対し、物価変動の影響を考慮に入れた金利を「実質金利」と呼びます。
両者の関係は、以下のシンプルな公式で表すことができます。
【実質金利の計算式】
実質金利 = 名目金利 - 予想インフレ率(物価上昇率)
例えば、銀行の定期預金金利(名目金利)が「1%」だとしましょう。一見すると、お金を預けておけば年1%ずつ資産が増えるように思えます。
しかし、同じ年に世の中の物の値段(インフレ率)が「3%」上がったとしたらどうでしょうか?
- 100万円で買えていた商品が、1年後には103万円を出さないと買えなくなる
- 銀行に預けた100万円は、1年後に101万円にしかならない
この場合、数値の上では1万円増えていますが、実際に買い物が できる力(購買力)は2%分(実質金利 1% – 3% = -2%)低下したことになります。これが「実質金利がマイナスである」という状態です。
なぜ実質金利が「為替(円相場)」を動かすのか
グローバルな金融市場で機関投資家や国境を越えて動く巨大な資本は、常に「より高い実質金利で運用できる通貨」を求めて移動します。
為替が動く基本原則
「実質金利が高い国の通貨」が買われ(通貨高)、「実質金利が低い国の通貨」が売られる(通貨安)。
投資家にとって大切なのは、表面上の名目利回りではなく、「その通貨を持っておくことで物価上昇を引いた実質的な価値がどれだけ増えるか」だからです。
アメリカのように名目金利が高く、インフレ率を上回る形で実質金利がプラス圏で推移している国の通貨(米ドル)には世界中から資金が集まります。一方で、名目金利の上昇がインフレ率に追いつかず、実質金利が大幅なマイナスに放置されている国の通貨(日本円)からは資金が流出します。
この「日米の実質金利差の拡大」こそが、近年の歴史的な円安トレンドを作り出している最大の原動力なのです。
2. 現状分析:日本の「実質インフレ」と歪んだ経済構造
「日銀は政策金利を引き上げ始めたから、もう超低金利政策は終わったのでは?」と思われるかもしれません。しかし、実態(実質金利)を見ると、日本は依然として世界で最も極端な金融緩和状態を維持している国の一つです。
日本の「実質金利マイナス」という異常事態
現在の日本の経済数値を具体的に当てはめてみましょう。
- 日本の名目金利(10年物国債利回りなど): およそ 1.0% 前後
- 現在のインフレ率(消費者物価指数): およそ 2.5% 〜 3.0% 程度
これを先ほどの計算式に当てはめると、日本の実質金利は次のようになります。
実質金利 = 1.0%(名目金利) - 3.0%(インフレ率) = -2.0%(大幅なマイナス)
マイナス2.0%という数値は、「日本円を現金や国債で保有しているだけで、毎年実質的に2%ずつ価値が削り取られていく」ことを意味します。
アメリカの実質金利がプラス1%〜2%程度で推移していることと比較すれば、その差は歴然です。世界中の投資家が「実質金利マイナス2%の日本円」を売り、「実質金利プラスの米ドル」を買う動機付けとして、これ以上の理由はありません。
「物価上昇」対「賃金の上昇遅延」:悪循環の正体
インフレ自体がすべて悪いわけではありません。健全なインフレとは、以下のような「ポジティブなスパイラル」を描くものです。
【健全なインフレのサイクル】
企業の売上・利益が増える ➔ 従業員の給与(名目賃金)が大きく上がる ➔ 購買力が伸びて消費が活性化する ➔ 経済が成長する
しかし、現在の日本で起きているのは全く異なる構造です。
春闘などで大手企業を中心とした「名目賃金(給与明細の額面)」の引き上げは話題になりました。しかし、その引き上げ率は世の中の「物価上昇(インフレ率)」のスピードに追いついていません。
物価の上昇に給与の伸びが追いつかない状態を、専門用語で「実質賃金の低下」と言います。
実質賃金マイナスがもたらす悲劇
額面の給料が月5,000円増えたとしても、生活に必要な食料品やエネルギー価格が月10,000円上がっていれば、生活水準は確実に悪化します。これが現在の日本の消費者が直面している「痛みの正体」です。
消費者の購買力が低下すれば、内需は冷え込みます。内需が弱いにもかかわらず、輸入コストの増大(コストプッシュ型インフレ)によって物価ばかりが上がり続けるという、極めて悪質なインフレに直面しているのです。
3. なぜ円安は止まらないのか?2つの本質的要因
「なぜ日銀はもっと大胆に金利を上げて円安を止めないのか?」「なぜ政府は手を打たないのか?」という疑問に行き着くのは当然です。しかし、そこには金利を簡単に上げられない2つの根深い構造的問題が存在します。
要因①:日本政府の「財政懸念」と国債利払い問題
円安が止まらない第一の要因は、日本国が抱える巨大な「借金(国債)」に対する市場の強い懸念です。
現在、日本の国債発行残高は1,000兆円を軽々と超えており、対GDP比でみても主要先進国の中で群を抜いて最悪の水準にあります。
ここで日銀が円安を阻止するために、政策金利を「2%」「3%」と本格的に引き上げた場合、国債の利回り(名目金利)も連動して急上昇します。金利が上がると何が起きるでしょうか?
【金利上昇が財政に与えるインパクト】
1,000兆円を超える国債の利払いが毎年数兆円〜十数兆円規模で膨れ上がります。増えた利払いを賄うためにさらなる国債発行(借金)を余儀なくされ、日本の財政健全化は完全に破綻します。
為替市場の外国為替ディーラーや海外ファンドは、この日本の構造的弱みを完全に見透かしています。
「日本は財政が脆弱すぎるため、金利を大幅に引き上げることなど到底できない」という確信があるからこそ、足元を見て安心して日本円を売り崩し(円売りポジションを膨らませ)、円安を押し進めることができるのです。財政懸念そのものが、強力な円安要因として機能しています。
要因②:日銀の「利上げペースの遅さ」と市場とのジレンマ
第二の要因は、日銀の金融政策における「決断と実行の遅さ(慎重すぎる姿勢)」です。
日銀は2024年に長年続けたマイナス金利政策を解除し、イールドカーブ・コントロール(YCC)の撤廃、ゼロ金利からの脱却へと舵を切りました。しかし、その利上げのペースは世界基準から見れば極めて低速(亀の歩み)です。
欧米の中央銀行(FRBやECB)がインフレを抑制するために年間で数%規模の急激な利上げを断行したのに対し、日銀の利上げ幅は0.1%や0.25%といった極めて微小なステップにとどまっています。
なぜ日銀は利上げを急げないのか?
日銀が利上げを躊躇する背景には、以下の「挟み撃ちのジレンマ」があります。
- 住宅ローンや中小企業へのダメージ: 変動金利で住宅ローンを組んでいる多数の世帯や、借入金の利払いに耐えられない中小企業の倒産リスク。
- 日本経済の根本的な弱さ: 前述の「実質賃金のマイナス」が続いており、内需主導の力強い景気回復が確認できていないため、冷や水を浴びせたくない。
しかし、日銀が利上げを躊躇し、市場に対して「今後も利上げは非常にゆっくりとしか行わない」という姿勢を示すたびに、為替市場では「やっぱり日本と海外の金利差は縮まらない」と判断され、かえって円売りが加速する結果を招いています。
4. 未来のシナリオ:このまま円安・インフレが続くとどうなるのか?
実質金利のマイナス状態、賃金の伸び悩み、財政懸念、そして日銀の遅い利上げ。この悪循環が断ち切られないまま経過した場合、私たちの暮らしと日本経済にはどのような未来が待っているのでしょうか。
シナリオ①:国民生活の「実質購買力」の継続的な低下
日本は食料自給率が約38%と低く、原油や天然ガスなどのエネルギー資源の大半を海外からの輸入に依存しています。
円安が長期化・進行するということは、「海外から買い付けるすべての資源・食料の値段が上がり続ける」ことを意味します。
購買力の消失
海外からの輸入価格が高騰し、国内の店頭価格に転嫁されます。賃金の上昇がそれに追いつかない限り、国民の「実質的な生活水準」は年々削り取られていきます。海外旅行が極めて高価な娯楽になるだけでなく、日常の買い物すら選択肢が狭まることになります。
シナリオ②:国内資産の「ステルス没収(インフレ課税)」
政府や日銀が意図しているかどうかにかかわらず、インフレと超低金利の組み合わせは、国にとって非常に好都合な側面を持っています。
インフレによって物の価値が上がり、通貨の価値が下がると、国家が抱える実質的な借金(国債)の負担が相対的に軽くなるからです。
しかし、これは裏を返せば、「預貯金で資産を保有している国民の購買力を奪い、国の借金返済に充てている」ことと同義です。これを経済学では「インフレ課税(ステルス課税)」と呼びます。
銀行に預けているだけでは、表面的な口座残高は減らなくても、買える物の量が確実に減っていくため、資産が静かに没収されているのと変わらない状況が続きます。
シナリオ③:日本経済の地盤沈下と「悪い円安」の定着
かつての日本は「円安=輸出企業が儲かり、日本経済全体が潤う」という構造がありました。しかし、製造業の多くが工場を海外に移転した現代の日本において、極端な円安のメリットを受けられるのは一部のグローバル大企業やインバウンド産業に限られます。
日本全体で見れば、輸入コストの増大が中小企業や消費者の首を絞める「悪い円安(キャピタル・フライトを伴う円安)」としての側面が強まっています。
5. 個人の防衛策:悪質なインフレ・円安時代を生き抜く方法
経済の構造的な問題や日銀の政策を、一個人の力で変えることはできません。だからこそ、私たちにできる唯一かつ最強の対策は、「自らの資産の持ち方を変え、個人の防衛力を高めること」です。
最後に、この実質金利マイナス時代を生き抜くための具体的アクションプランを提示します。
防衛策①:「現金・日本円預金一辺倒」からの脱却
最も危険なリスクヘッジは、「安全だから」という理由で全財産を「日本円の銀行預金」に置き続けることです。
前述の通り、実質金利がマイナスである現状において、円預金は「毎年価値が減っていく資産」になっています。
【資産防衛の基本原則】
生活に必要な数ヶ月〜数年分の「生活防衛資金」は現金で確保しつつ、余剰資金については「インフレに強い資産」へ分散投資することが必須となります。
防衛策②:外貨建て資産・世界株への分散(NISAの活用)
円安への最も直接的な対抗手段は、「米ドルなどの外貨建て資産」を保有することです。
- 全世界株式(オルカン)や米国株(S&P500)のインデックスファンド: 新NISAなどを活用してこれらのファンドに投資することで、自動的に世界中の企業に分散投資できるだけでなく、資産の多くを「外貨建て」で持つことができます。
- 円安が進んだ場合: 外貨建て資産の円換算評価額が上昇するため、円安による物価高のダメージを資産側で相殺(ヘッジ)することができます。
防衛策③:実物資産(金・不動産など)への目配り
インフレ(通貨価値の下落)に対して圧倒的な強さを誇るのが、それ自体に価値がある「実物資産」です。
特に「金(ゴールド)」は、どの国の通貨とも紐付かない無国籍の安全資産であり、歴史的に見ても世界的なインフレや通貨安の局面に強い特性を持っています。資産全体の数%〜10%程度を金ETFや純金積立などで保有することは、極めて有効な保険となります。
防衛策④:自己投資による「個人の稼ぐ力(実質賃金)」の向上
金融資産の防衛と同時に忘れてはならないのが、最大の資産である「自分自身の稼ぐ力」を高めることです。
会社の基本給引き上げだけに頼るのではなく、市場価値の高いスキルの習得、副業の開始、転職による年収アップなど、自らの「名目賃金」を物価上昇率以上に引き上げる努力を続けることが、最も確実なインフレ対策となります。
6. まとめ:構造を理解し、自分の資産は自分で守る時代へ
本記事のポイントをまとめます。
本記事の重要ポイント
- 実質金利のマイナス: 名目金利よりインフレ率が高いため、日本円の実質金利はマイナス。これが最大の円安要因。
- 賃金の遅れ: 名目賃金の上昇がインフレに追いつかず「実質賃金マイナス」が続いており、内需が脆弱。
- 財政懸念と日銀の限界: 巨額の国債を抱えるため日銀は急激な利上げができず、市場に見透かされて円安が加速。
- 個人の対策: 円預金だけに頼らず、新NISAなどを活用して「外貨建て資産」や「インフレ耐性資産」へ分散することが不可欠。
現在の日本経済が直面している円安とインフレは、一時的な流行や気まぐれではなく、日本の財政構造や金融政策の歴史的限界から生じている「構造的な問題」です。
「そのうち自然と円高に戻るだろう」「政府がなんとかしてくれるだろう」と楽観視するのではなく、仕組みを正しく理解した上で、自らの手で資産と生活を防衛していく姿勢が今まさに求められています。
まずはご自身の総資産のうち、「日本円の現金」がどれくらいの割合を占めているか、見直すことから始めてみてはいかがでしょうか。
コメント